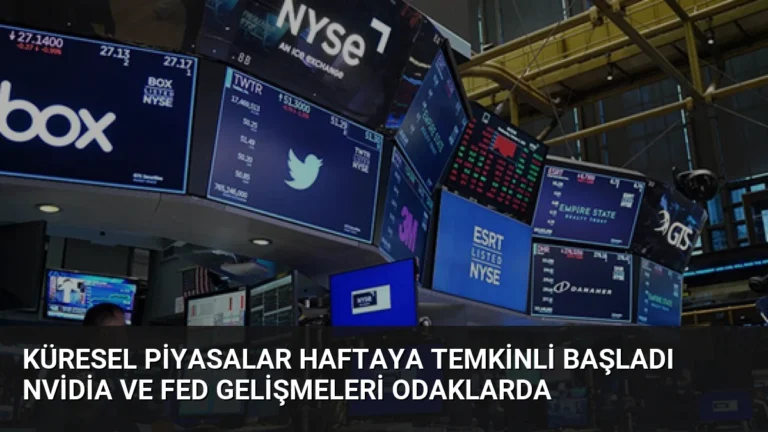
Küresel piyasalar, teknoloji sektöründeki belirsizlikler, ekonomik gelişmeler ve jeopolitik riskler nedeniyle haftaya temkinli bir başlangıç yapıyor. ABD’li çip üreticisi Nvidia’da üst düzey bir yöneticinin (CEO) görevinden ayrılmasının ardından şirkete dönebileceği yönündeki spekülasyonlar piyasalarda yankı buluyor. Bazı yöneticilerin, Beyaz Saray’dan da destek arayarak CEO’nun geri dönmesi için çalışma yürüttüğü iddia ediliyor. Bu durum, Nvidia’daki liderlik konusunun belirsizliğini koruyabileceğine işaret ederken, şirket bu hafta finansal sonuçlarını açıklayacak. Yapay zeka şirketi Anthropic’in beklenen halka arzı da teknoloji sektörünün gündeminde yer alıyor.
Teknoloji ve yapay zeka bağlantılı şirketlerin hisseleri haftaya düşüşle başlıyor. Piyasa katılımcıları, ABD Merkez Bankası (Fed) Başkanı Jerome Powell’ın yapacağı açıklamalara odaklanıyor. Powell’ın, verimlilik, istihdam ve teknolojik dönüşümün ekonomik büyümeye etkileri üzerine yapacağı konuşmanın, özellikle verimlilik artışının enflasyon üzerindeki yansımaları ve Aralık ayı faiz kararına dair ipuçları vermesi bekleniyor. Fed’in toplantı tutanakları da para politikasının geleceğine dair önemli bilgiler sunacak.
Jeopolitik cephede ise ABD-İran hattındaki gerilim sürüyor. ABD’nin Bahreyn Büyükelçiliği, İran ve İran destekli Husilerin bölgedeki olası saldırı tehditlerine karşı vatandaşlarına yüksek düzeyde teyakkuzda olma çağrısı yapıyor. Bu durum, bölgedeki jeopolitik risk algısını canlı tutarken, petrol fiyatları üzerindeki aşağı yönlü baskı devam ediyor. Ocak vadeli Brent petrolün varili 95,3 dolardan işlem görüyor.
Bu hafta ABD Başkanı Donald Trump, Çin’deki APEC Zirvesi’nde Çin Devlet Başkanı Şi Cinping ve Rusya Devlet Başkanı Vladimir Putin ile bir araya gelecek. Zirvede nükleer silahların azaltılması, ticaret ve sektörel konuların yanı sıra ABD/İsrail-İran ilişkileri de ele alınacak.
Küresel piyasalarda faiz beklentileri de yakından izleniyor. ABD’nin 10 yıllık tahvil faizi yüzde 5,16 seviyesinde dengelenirken, altının onsu yüzde 0,2 düşüşle 3 bin 873 dolardan haftaya başladı. Dolar endeksi ise 103,5 seviyesiyle Nisan 2025’ten bu yana en yüksek seviyesini gördü. Cuma günü New York borsasında S&P 500 ve Nasdaq endeksleri düşüşle kapanırken, Dow Jones endeksi hafif yükseldi.
Avrupa’da teknoloji şirketlerine yönelik gelişmeler ve jeopolitik riskler yakından takip ediliyor. Ülke tahvil faizlerinde yükseliş gözleniyor. Avro Bölgesi ekonomisi üçüncü çeyrekte yüzde 0,4 büyüyerek yıllık büyüme oranını yüzde 1,3’e çıkardı. Ancak Avrupa Merkez Bankası’nın (ECB) Aralık ayında faiz artırımına gideceği beklentileri güçlü kalıyor.
Rusya Savunma Bakanlığı, Ukrayna’da askeri altyapıyı hedef aldığını duyururken, Ukrayna Devlet Başkanı Volodimir Zelenskiy, Rusya’nın son bir haftada ülkesine yönelik yoğun saldırılar gerçekleştirdiğini belirtti. Avrupa’da endeks vadeli kontratlar haftaya pozitif başladı.
Asya piyasalarında ise yapay zeka bağlantılı hisseler, Nvidia’daki yönetimsel belirsizliklerin yarı iletken talebini olumsuz etkileyebileceği endişesiyle satıcılı bir seyir izliyor. Güney Koreli SK Hynix, Japon Kioxia Holdings ve Advantest gibi şirketlerin hisseleri önemli ölçüde değer kaybetti. Japonya ekonomisi üçüncü çeyrekte beklentilerin altında daralırken, Çin’de sanayi üretimi ve perakende satışlar tahminlerin altında gerçekleşti. Bölge borsalarında karışık bir seyir izleniyor.
Türkiye’de Borsa İstanbul’da BIST 100 endeksi haftaya hafif yükselişle başladı. FTSE Russell, Türkiye’nin